
الموانئ والصناعة والطاقة حلقات في إستراتيجية تنموية واحدة.
طنجة (المغرب) – الموقع الذي وضع المغرب عند ملتقى أوروبا وأفريقيا، وبين المتوسط والأطلسي، لم يعد مجرد امتياز طبيعي، فهو يتحول اليوم إلى منظومة إنتاج ونقل واستثمار وتصدير، تتقاطع فيها الموانئ مع المصانع، والطرق مع سلاسل الإمداد، والطاقة المتجددة مع الصناعة، والأسواق الأوروبية مع الفرص الأفريقية.
وهنا يكمن الجانب الاقتصادي الأهم في المغرب؛ ليست الميزة أن المملكة قريبة من أوروبا، وأن لديها ميناءً كبيراً على المتوسط، ولا حتى أنها نجحت في استقطاب شركات عالمية في السيارات والطيران. الميزة الأعمق هي أن المغرب يحاول الانتقال من اقتصاد يستفيد من موقعه إلى اقتصاد يصنع من موقعه ميزة تنافسية.
الموقع الجغرافي في حد ذاته لا ينتج الثروة. يمكن لدولة أن تقع على أهم طرق التجارة في العالم، لكنها تظل اقتصاداً هامشياً إن لم تكن لديها بنية تحتية قادرة على استيعاب التجارة، ومؤسسات قادرة على تسهيل الاستثمار، وصناعة قادرة على تحويل المواد والمكونات الأولية إلى منتجات، وشبكات نقل تربط المصنع بالميناء والأسواق. أما حين تجتمع هذه العناصر، فإن الموقع الجغرافي نفسه يتحول إلى أصل اقتصادي.
المغرب أمضى السنوات الماضية في بناء جزء كبير من هذه المنظومة. وتبدو النتائج واضحة في الأداء الاقتصادي. فقد سجل الاقتصاد نمواً هو الأقوى منذ أكثر من عقد، وفق البنك الدولي، مدفوعاً بارتفاع الاستثمار العام وانتعاش النشاط الزراعي وتحسن قطاعات غير زراعية. وفي الوقت نفسه، بقيت هناك تحديات كبيرة، خصوصاً في سوق العمل.
وهذه معادلة مهمة لأنها تكشف طبيعة المرحلة المقبلة: المغرب لم يعد في مرحلة إثبات قدرته على بناء البنية التحتية وجذب الاستثمارات، وإنما في مرحلة أكثر صعوبة تتمثل في تحويل هذه الاستثمارات إلى إنتاجية أعلى وقيمة مضافة أكبر ووظائف أكثر استدامة. في قلب هذه المعادلة يأتي طنجة المتوسط.
من قاعدة إنتاج قريبة للسوق الأوروبية إلى منصة للتوسع في أفريقيا؛ المغرب يعيد بناء موقعه داخل خريطة التجارة العالمية
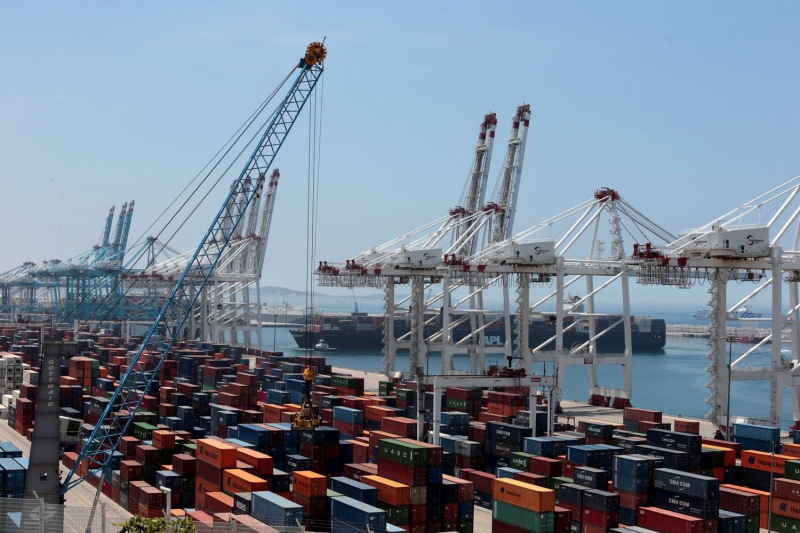
من الخطأ النظر إلى طنجة المتوسط باعتباره مجرد ميناء ناجح. فالميناء هو رأس منظومة اقتصادية تمتد إلى المناطق الصناعية واللوجستية ومصانع السيارات والطيران والصناعات الغذائية والنسيج والإلكترونيات. وتمتد المناطق الاقتصادية لمجمع طنجة المتوسط على أكثر من 3000 هكتار وتضم أكثر من 1500 شركة، فيما تولد الأنشطة المرتبطة بها أعمالاً في قطاعات السيارات والطيران والنسيج والصناعات الغذائية واللوجستيات. كما ارتبطت المنظومة بنحو 145 ألف وظيفة وفق بيانات المجموعة.
وفي 2025 واصلت شبكة النقل البحري التوسع، مع إطلاق خطوط جديدة تربط طنجة بموانئ إسبانية وبرتغالية، فيما عززت خدمات أخرى الربط مع موانئ أوروبية وشبكات الشحن العالمية.
وهنا تظهر الفكرة التي تستحق التوقف عندها: الميناء ليس الهدف النهائي، بل ما الذي يحدث قبل الميناء وبعده.
حين تصل مكونات السيارات إلى مصنع قريب من الميناء، ثم تتحول إلى مركبات وتغادر إلى الأسواق الأوروبية خلال زمن قصير، فإن قيمة الموقع الجغرافي ترتفع. وحين تستطيع شركة صناعية أن تستورد المواد الخام والمكونات بسرعة، وتصدر المنتج النهائي بالكفاءة نفسها، فإن الموقع يتحول من ميزة لوجيستية إلى عنصر في نموذج الأعمال نفسه.
المغزى هنا يتجاوز حجم الصادرات. فالمغرب لا يبيع فقط منتجاً نهائياً، بل أصبح جزءاً من شبكة إنتاج عالمية تشمل الشركات المصنعة والموردين والخدمات اللوجستية ومكونات السيارات والنقل والتخزين والتكوين. وكلما اتسعت هذه الشبكة، أصبح الاقتصاد المغربي أقل شبهاً باقتصاد يعتمد على تصدير المواد الأولية وأكثر شبهاً بمنصة صناعية متصلة بالسوق العالمية.
والأمر نفسه ينطبق، وإن على نطاق مختلف، على صناعة الطيران والصناعات الكهربائية والإلكترونية وغيرها من الأنشطة التي بدأت تجد مكاناً داخل المنظومة الصناعية المغربية.
لكن القيمة الجيو-اقتصادية لهذا التحول تظهر بصورة أكبر عندما نضع أوروبا وأفريقيا في الصورة نفسها.
أوروبا بالنسبة إلى المغرب ليست مجرد سوق تصدير. إنها أيضاً مصدر للاستثمار والتكنولوجيا والمعايير الصناعية. والقرب الجغرافي يمنح المغرب ميزة لا يمكن تجاهلها في عصر تعيد فيه الشركات العالمية التفكير في سلاسل الإمداد وتبحث عن قواعد إنتاج أقرب إلى أسواقها النهائية.
لم تعد المسألة دائماً هي إنتاج السلعة بأقل تكلفة ممكنة في أبعد نقطة من العالم، بل أصبح عامل السرعة والمرونة والأمن اللوجستي والقرب من السوق أكثر أهمية. وهذا يمنح المغرب فرصة إضافية في علاقته بأوروبا، خصوصاً في الصناعات التي تحتاج إلى دورة إنتاج قصيرة ونقل منتظم.
ومن هنا يمكن فهم طنجة المتوسط باعتباره جزءاً من إعادة تشكيل الخريطة الاقتصادية للمتوسط. فالميناء لا يربط المغرب بأوروبا فقط، بل يربط المصانع المغربية بشبكة الموانئ الأوروبية والعالمية. وفي المقابل، فإن الشركات الأوروبية لا تنظر إلى المغرب باعتباره سوقاً محلية فحسب، وإنما يمكن أن تنظر إليه كقاعدة إنتاج قريبة من الاتحاد الأوروبي ومتصلة في الوقت نفسه بالأسواق الأفريقية.
وهنا تبدأ أفريقيا في الدخول إلى المعادلة.
إذا كان القرب من أوروبا يمثل أحد أعمدة الميزة المغربية، فإن العمق الأفريقي يمثل العمود الآخر. والمغرب لا يحاول أن يكون مجرد مصدر للسلع إلى أفريقيا، بل طوّر خلال السنوات الماضية حضوراً للشركات المغربية في قطاعات المال والمصارف والاتصالات والتأمين والبناء والطاقة والأسمدة والخدمات.
وتكتسب هذه الإستراتيجية أهميتها من طبيعة النمو الأفريقي نفسه. فالقارة لا تزال تعاني فجوات كبيرة في البنية التحتية والتمويل والطاقة والخدمات، لكنها في المقابل تمثل واحدة من أكبر مساحات الطلب والاستثمار المحتملة خلال العقود المقبلة. ولذلك فإن وجود شركات مغربية في هذه الأسواق لا ينبغي قراءته فقط باعتباره توسعاً تجارياً، بل بوصفه محاولة لبناء شبكات اقتصادية عابرة للحدود.
والمغرب يملك في هذا المجال نقطة قوة إضافية تتمثل في القطاع المالي. فالبنك الأفريقي للتنمية يشير إلى إمكانية تعزيز الدور الإقليمي للنظام المالي المغربي عبر توسيع الترابط المالي ودعم توسع المجموعات المصرفية المغربية في أفريقيا، إلى جانب دور الدار البيضاء كمركز مالي إقليمي.
بهذا المعنى، يمكن تصور الاقتصاد المغربي على شكل مثلث جيو-اقتصادي: أوروبا توفر سوقاً قريبة ورأس مال وتكنولوجيا وسلاسل إنتاج، والمغرب يوفر قاعدة صناعية ولوجيستية واتصالاً جغرافياً، بينما تقدم أفريقيا مجالاً واسعاً للنمو والاستثمار والتوسع.
لكن أهمية هذا المثلث لا تتوقف عند حركة السلع. إنها تتعلق أيضاً بحركة رأس المال والخبرة والخدمات والطاقة.

وهنا يدخل قطاع الفوسفات والأسمدة والطاقة في الصورة. فالمغرب يمتلك أحد أهم الأصول الطبيعية المرتبطة بصناعة الأسمدة عالمياً، لكن التحول الجاري يذهب باتجاه ربط هذه الميزة ببرامج الاستثمار والطاقة النظيفة والمياه والصناعة. وفي 2026 وقع البنك الأفريقي للتنمية مع مجموعة المكتب الشريف للفوسفات اتفاق ضمان جزئي بقيمة 450 مليون يورو للمساعدة في تعبئة تمويل أخضر بقيمة 530 مليون يورو ضمن برنامج استثماري يمتد إلى 2030، بما يعكس محاولة ربط القدرة الصناعية بالتحول الطاقي والإدارة المستدامة للمياه.
وهذا مهم لأن الاقتصاد الذي يريد أن يتحول إلى منصة صناعية في المستقبل لا يستطيع أن يتجاهل مسألة الطاقة.
ومن هنا تأتي أهمية الهيدروجين الأخضر. فالمغرب لا يراهن فقط على تصدير الطاقة المتجددة، وإنما يطرح مشاريع يمكن أن تستخدم الكهرباء النظيفة لإنتاج الأمونيا والوقود الاصطناعي والصلب الأخضر وغيرها من المنتجات الصناعية.
إذا نجحت هذه المشاريع، فإنها يمكن أن تضيف طبقة جديدة إلى النموذج الاقتصادي المغربي: لم يعد الموقع الجغرافي مرتبط فقط بالموانئ والأسواق، بل بالطاقة أيضاً. فالمغرب يمتلك موارد شمسية ورياح، وقرباً من أوروبا، وموانئ يمكن أن تربط الإنتاج بالأسواق، وقاعدة صناعية يمكن أن تستفيد من الطاقة النظيفة.
وهنا يمكن أن يصبح “الموقع” مفهوماً أوسع بكثير من الإحداثيات الجغرافية. الموقع يصبح مزيجاً من القرب، والطاقة، واللوجستيات، والصناعة، والتمويل، والأسواق.
وهذا بالضبط ما يميز الاقتصاد الجيو-اقتصادي الجديد.
في الماضي كانت الدول تتنافس على الموانئ والطرق والأسواق. أما اليوم فإنها تتنافس أيضاً على القدرة على تنظيم سلاسل القيمة. الدولة التي تستطيع أن تستقبل المادة الخام، وتصنعها، وتمول إنتاجها، وتنقلها بسرعة، وتصدرها إلى سوق واسعة، وتوفر طاقة تنافسية، وتربط الشركات المحلية بالشركات العالمية، تحصل على قيمة أكبر بكثير من الدولة التي تملك الميناء فقط.
إنها محاولة لبناء اقتصاد جسر لكن الجسر هنا ليس مجرد طريق يعبره الآخرون بل منظومة اقتصادية تحقق دخلاً من كل حركة فوقه
من هذه الزاوية، فإن طموح المغرب ليس أن يصبح “بوابة” بين أوروبا وأفريقيا فحسب. البوابة مكان عبور، بينما الطموح الحقيقي هو أن يصبح مكاناً تُصنع فيه الأشياء التي تعبر.
وهذا هو الفارق بين اقتصاد الموقع واقتصاد الفرصة.
اقتصاد الموقع يقول: نحن قريبون من أوروبا ولدينا موانئ جيدة. أما اقتصاد الفرصة فيقول: لأننا قريبون من أوروبا ولدينا موانئ جيدة، يمكننا جذب مصنع، ثم بناء شبكة موردين حوله، ثم تطوير مهارات محلية، ثم تصدير المنتج، ثم استخدام الشبكة نفسها للتوسع نحو أفريقيا.
هذه العملية هي التي تصنع التراكم الاقتصادي.
لكن لا يزال أمام المغرب تحدٍ حاسم هو: ألا تتحول المنظومة إلى مجموعة من الجيوب الصناعية المرتبطة بالشركات الدولية من دون أن يتعمق أثرها داخل الاقتصاد المحلي.
فوجود مصنع عالمي مهم، لكنه لا يكفي. الأهم هو عدد الموردين المحليين الذين ينشأون حوله، ونسبة المكونات التي تنتج محلياً، والتكنولوجيا التي تنتقل إلى الشركات المغربية، والمهارات التي يكتسبها العمال، وقدرة الشركات الصغيرة والمتوسطة على الدخول في سلاسل القيمة. وبالمثل، فإن جذب رأس المال الأجنبي لا يصبح تنمية مستدامة إلا عندما يخلق قاعدة من الشركات والخبرات والمعرفة التي تبقى في الاقتصاد حتى بعد تغير المستثمر أو السوق.
وهنا تبرز مسألة الإنتاجية. فالمغرب استطاع أن يبني بنية تحتية قادرة على استقطاب الاستثمارات، لكن المرحلة التالية تتطلب رفع إنتاجية الشركات المحلية، وتسريع التحول الرقمي، وتحسين المهارات، وتعزيز المنافسة. والبنك الدولي يضع التحول الرقمي في قلب المرحلة المقبلة باعتباره أحد مصادر رفع الإنتاجية، بالتوازي مع الحاجة إلى خلق وظائف أكثر واستثمار خاص أوسع.
كما أن التوسع الأفريقي نفسه يحتاج إلى قراءة واقعية. فالأسواق الأفريقية ليست مساحة سهلة؛ فيها مخاطر سياسية وتمويلية ولوجستية ونقدية، وتوجد منافسة متزايدة من قوى إقليمية ودولية. ولذلك فإن نجاح الشركات المغربية في أفريقيا لن يعتمد فقط على حضورها، بل على قدرتها على بناء شراكات طويلة الأجل، وفهم الأسواق المحلية، وتقديم خدمات تنافسية، وربط الاستثمار بالتنمية المحلية.
ومع ذلك، فإن التحول في طبيعة العلاقة مع أفريقيا مهم بحد ذاته. فحين تستضيف الرباط منتدى الاستثمار الأفريقي، وتستقطب مشاريع واستثمارات عابرة للحدود، فإن ذلك يعكس اتساع موقع المغرب داخل النقاش الاقتصادي القاري. وفي منتدى الاستثمار الأفريقي 2025، الذي انعقد في الرباط، جرى الإعلان عن اهتمام استثماري بلغ 15.3 مليار دولار شمل 39 مشروعاً قابلاً للتمويل.
هذا ليس دليلاً وحده على نجاح إستراتيجية اقتصادية، لكنها تكشف شيئاً آخر: أن المغرب بدأ يستخدم موقعه أيضاً كمنصة لعقد الصفقات وربط رؤوس الأموال بالمشاريع الأفريقية.
ومن هنا يصبح البعد الأوروبي والبعد الأفريقي متداخلين بدلاً من أن يكونا مسارين منفصلين. فالمغرب يستطيع أن يعرض على المستثمر الأوروبي قاعدة إنتاج قريبة من أوروبا، وفي الوقت نفسه قاعدة للوصول إلى أفريقيا. ويستطيع أن يستخدم علاقاته الأفريقية لجذب مزيد من الاستثمار، كما يستطيع استخدام بنيته الصناعية ولوجستياته الأوروبية لتعزيز حضوره الأفريقي.
إنها محاولة لبناء اقتصاد جسر، لكن الجسر هنا ليس مجرد طريق يعبره الآخرون؛ بل منظومة اقتصادية تحقق دخلاً من كل حركة فوقه.
والمرحلة المقبلة ستكون اختباراً حقيقياً لهذا النموذج. فالمغرب يحتاج إلى مواصلة الاستثمار في البنية التحتية، لكن عليه في الوقت نفسه أن يرفع إنتاجية القطاع الخاص، ويعالج اختلالات سوق العمل، ويواجه ندرة المياه، ويخفض كلفة الطاقة، ويطور رأس المال البشري، ويزيد قدرة الشركات المحلية على التوسع. كما يحتاج إلى ضمان أن يتحول الاستثمار العام الضخم إلى محفز للاستثمار الخاص لا إلى بديل دائم عنه.
وهذا هو السبب في أن نجاح التجربة المغربية لا ينبغي أن يقاس فقط بعدد المشاريع أو حجم الموانئ أو قيمة الصادرات. المعيار الأعمق هو مقدار القيمة التي يستطيع الاقتصاد المغربي الاحتفاظ بها وصناعتها داخل حدوده.

إذا كان مصنع أجنبي ينتج في المغرب ويصدر إلى أوروبا، فهذه خطوة إلى الأمام. لكن الخطوة الأكبر هي أن ينشأ حول المصنع عشرات الموردين المغاربة، وأن تتطور شركات محلية في البرمجيات والهندسة والنقل والخدمات، وأن تصبح الجامعات ومراكز التكوين جزءاً من سلسلة الإنتاج، وأن تنتقل التكنولوجيا إلى الاقتصاد المحلي، وأن يصبح المغرب قادراً على إنتاج جزء متزايد من المدخلات بدلاً من استيرادها كلها.
عندها فقط يتحول الاستثمار إلى تراكم. وعندها أيضاً يتحول الموقع إلى صناعة.
المغرب لا يملك احتكار الجغرافيا، ولا يستطيع أن يمنع دولاً أخرى من بناء موانئ أو جذب المصانع أو التوسع في أفريقيا. ميزته الحقيقية ستكون في قدرته على الجمع بين عناصر يصعب تقليدها منفردة: القرب من أوروبا، والامتداد الأفريقي، والانفتاح على الأطلسي والمتوسط، والبنية اللوجستية، والقاعدة الصناعية، والاستثمار في الطاقة المتجددة، وشبكات الشركات والمؤسسات المالية.
وهذا يفسر لماذا تبدو التجربة المغربية الاقتصادية في هذه المرحلة أكثر إثارة للاهتمام من مجرد قصة نمو في شمال أفريقيا. إنها محاولة لبناء موقع جديد في تقسيم العمل العالمي: ليس مصدراً للمواد الأولية فقط، وليس سوقاً استهلاكية هامشية، وليس مجرد محطة عبور بين قارتين، وإنما منصة إنتاج وتمويل ولوجستيات تتوسط بين أوروبا وأفريقيا.
العالم بشهد اليوم إعادة رسم خرائط التجارة بعد اضطرابات سلاسل الإمداد، وارتفاع تكاليف النقل والطاقة، وتزايد التنافس على الصناعات الجديدة، تصبح هذه الميزة أكثر أهمية. لكن العالم نفسه لا يمنح الفرص مجاناً؛ فكل ميزة تحتاج إلى استثمار مستمر حتى لا تتحول إلى ميزة مؤقتة.
لذلك فإن السؤال الحقيقي لم يعد: ماذا يمكن أن يفعل الموقع الجغرافي للمغرب؟ بل: ماذا يستطيع المغرب أن يفعل بموقعه؟
الجواب بدأ يظهر في طنجة المتوسط، وفي مصانع السيارات والطيران، وفي الشبكات اللوجستية، وفي الاستثمارات الأفريقية، وفي مشاريع الطاقة الجديدة. لكنه لم يكتمل بعد. فالانتقال من اقتصاد الموقع إلى اقتصاد الفرصة يتطلب أن تصبح كل حلقة أقوى من السابقة: الميناء يجب أن يغذي الصناعة، والصناعة يجب أن تغذي الشركات المحلية، والشركات يجب أن تنتج المعرفة، والمعرفة يجب أن ترفع الإنتاجية، والإنتاجية يجب أن تتحول إلى وظائف ودخل، والأسواق الأوروبية والأفريقية يجب أن تصبح امتداداً طبيعياً للاقتصاد المغربي.
المغرب ليس مجرد بلد محظوظ بموقعه بين قارتين وبحرين. بل بلداً حوّل الموقع نفسه إلى أصل إنتاجي، وحوّل الجغرافيا إلى بنية اقتصادية، وحوّل القرب من الأسواق إلى قدرة على صناعة القيمة. وهذه هي النقلة التي تفصل بين دولة تقع في قلب طرق التجارة، ودولة تعرف كيف تجعل طرق التجارة تعمل لمصلحتها الاقتصادية.